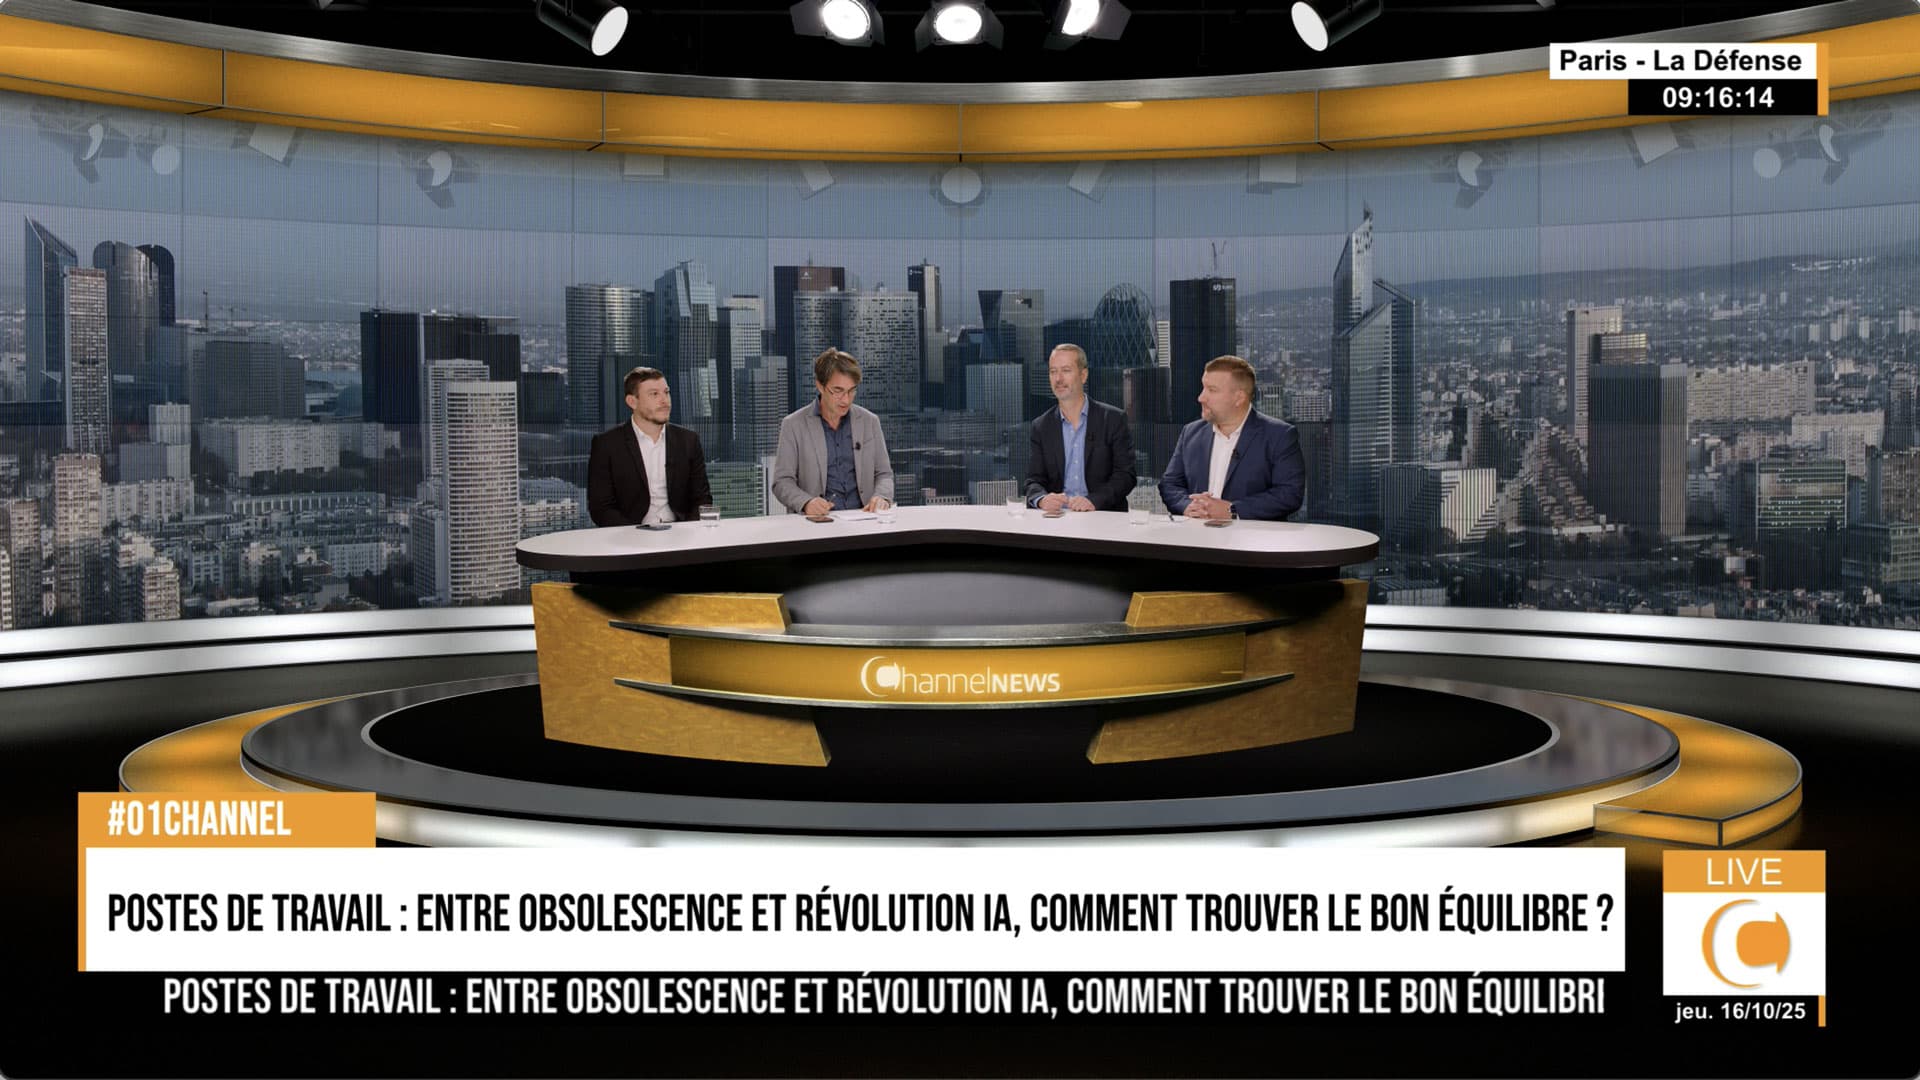
Jamais les dépenses IT n’ont progressé aussi rapidement, et jamais cette croissance n’a été aussi concentrée. Hyperscalers, fournisseurs de GPU, constructeurs de serveurs et éditeurs de modèles d’IA en captent l’essentiel, tandis que la pénurie de composants et la flambée des prix du matériel pèsent sur le reste de l’écosystème. La généralisation des modèles à l’usage, l’essor des marketplaces et l’automatisation fragilisent dans le même temps les modèles historiques du channel. Cette émission réunit des dirigeants de distributeurs, de revendeurs, de groupements et d’opérateurs de services. Ils confronteront leur vision du marché et partageront leurs retours d’expérience pour identifier les transformations à engager afin de capter leur part de la croissance et de rester pertinents dans les prochaines années.
Inscription gratuite - Replay inclus
Déjà inscrit ?
Selon Gartner, les dépenses IT mondiales progresseront de 15 % en 2027. Mais la moitié de cette hausse ira aux seuls systèmes de datacenter, achetés pour l’essentiel en direct par une poignée d’hyperscalers. Les services IT, cœur de métier des partenaires, n’en capteront qu’environ 8 %, et la part des dépenses qui transite par le channel recule. Dans le même temps, la mémoire absorbée par les datacenters IA renchérit tout le matériel. Pour les distributeurs, revendeurs, MSP et groupements, la question n’est plus seulement de vendre plus : il s’agit de capter une part de cette croissance qui leur échappe.
Avec le cloud et la souscription de services à l’usage, la logistique et le financement ne suffisent plus à justifier l’intermédiation. Plateformes numériques, agrégation d’offres, facturation récurrente, accompagnement des partenaires : les distributeurs doivent-ils devenir des plateformes d’orchestration de services ? Et quelle place leur reste-t-il face aux marketplaces des hyperscalers ?
Conseil, gouvernance, infogérance, cybersécurité, services hébergés : la revente de produits ne suffit plus à faire vivre le partenaire. La valeur se déplace vers les services récurrents et l’accompagnement dans la durée, alors que l’automatisation et l’IA remettent en cause la facturation au temps passé. Comment les partenaires IT font-ils évoluer leur rôle et sur quelles offres reconstruisent-ils leur marge ?
La première vague de l’IA a profité à une poignée d’acteurs : infrastructures des hyperscalers, GPU, serveurs, modèles vendus à la consommation. La deuxième vague se jouera dans les entreprises : inférence, préparation des données, sécurité, gouvernance, intégration aux métiers. Aucun acteur ne peut construire seul ces stacks complexes, qui doivent répondre à toutes les exigences de gouvernance, de contrôle, de visibilité et de protection des données. La coopération entre partenaires est-elle la clé pour faire de l’IA un relais de croissance pour le channel ?
Les pénuries de matériels persistent et les hausses de prix des fournisseurs s’enchaînent, alors que les budgets des clients ne suivent pas. Gestion des allocations, anticipation des commandes, financement, location, alternatives techniques : quelles stratégies les acteurs du channel adoptent-ils pour sécuriser leurs approvisionnements et absorber ces hausses sans sacrifier leurs marges ni leurs clients ?
Souveraineté, réversibilité, maîtrise des dépendances : les attentes du marché évoluent et s’invitent dans les appels d’offres. Comment les partenaires IT s’adaptent-ils à ces nouvelles exigences sans remettre en question leurs expertises historiques ni leurs partenariats avec les grands éditeurs ?
L’IA porte le marché IT vers des records, mais la valeur se concentre sur les infrastructures des hyperscalers, les GPU et les serveurs. Pendant ce temps, la hausse des prix de la mémoire pèse sur l’ensemble du matériel, et la part des dépenses qui passe par les partenaires recule. Pour la distribution, l’enjeu est de capter cette croissance plutôt que de la voir lui échapper.
Rédacteur en Chef
ChannelNews
AnimateurLes intervenants seront annoncés prochainement.
Avec la généralisation du cloud et des modèles à l’usage, où se situe la valeur ajoutée des distributeurs ? Doivent-ils devenir des plateformes d’orchestration de services ? Face aux pénuries persistantes et aux hausses de prix des fournisseurs, comment accompagnent-ils leurs partenaires quand les budgets des clients ne suivent pas ?
Les revenus issus de la revente reculent au profit des services récurrents. Comment évolue le rôle du partenaire auprès de ses clients ? Sur quelles offres se reconstruit sa marge ? L’automatisation et l’IA menacent-elles la facturation au temps passé ? Les groupements sont-ils une réponse pour mutualiser compétences et investissements ?
La croissance de l’IA profite aujourd’hui surtout aux hyperscalers, aux fournisseurs de GPU, aux constructeurs de serveurs et aux éditeurs de modèles. La valeur finira-t-elle par descendre vers les partenaires, comme ce fut le cas avec le cloud ? Puisqu’aucun acteur ne peut construire seul les stacks nécessaires aux projets d’IA, la coopération entre partenaires est-elle la clé ? Et comment répondre aux exigences de souveraineté et de maîtrise des dépendances sans remettre en question ses expertises historiques ?
Rejoignez les professionnels du channel IT pour décrypter le futur de la distribution IT
Je réserve ma place gratuite